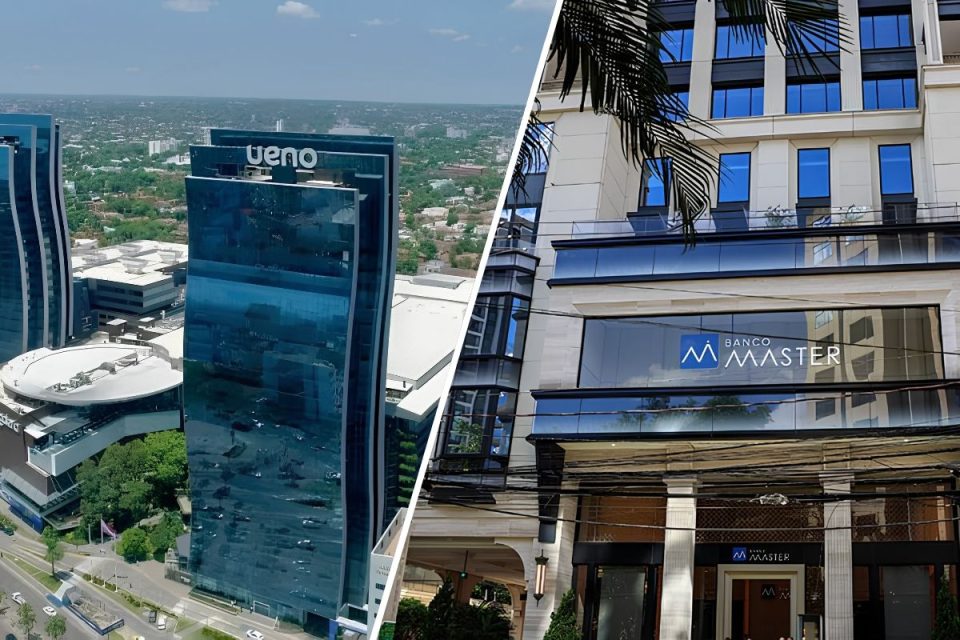
A intervenção no Ueno Bank, uma das maiores instituições financeiras digitais do Paraguai, provocou bloqueios de contas, protestos e uma crise política.
Em 2 de novembro, o Banco Central paraguaio iniciou o processo de resolução após identificar que o índice de solvência da instituição havia caído para menos da metade do mínimo legal.
O banco atendia aproximadamente 3 milhões de clientes e administrava cerca de US$ 850 milhões (R$ 4,69 bilhões) em recursos públicos, incluindo valores destinados à previdência e à saúde.
O episódio levanta uma questão para os brasileiros: uma crise semelhante poderia comprometer depósitos e aposentadorias no país?
Para Fernando Benavenuto, especialista em mercado de capitais e sócio-fundador da Anvex Capital, o Brasil possui mecanismos capazes de limitar os efeitos da insolvência bancária.
Entretanto, a liquidação do Banco Master, em novembro de 2025, demonstra que a supervisão financeira não impede todas as quebras.
Crise no Paraguai
Segundo o Banco Central paraguaio, a deterioração patrimonial do Ueno Bank foi identificada após ajustes contábeis.
As autoridades também investigam suspeitas de empréstimos irregulares concedidos a empresas ligadas ao grupo controlador.
De acordo com a Associated Press, aproximadamente US$ 380 milhões (R$ 2,10 bilhões) estavam relacionados ao fundo estatal de previdência e saúde.
O caso também alcançou o governo de Santiago Peña, que manteve vínculos empresariais anteriores com o grupo proprietário do banco.
O presidente do Banco Central, Carlos Carvallo, deixou o cargo durante a crise.
Aplicativos indisponíveis e dificuldades para movimentar depósitos levaram clientes às ruas.
A autoridade monetária iniciou procedimentos para administrar os ativos e organizar o ressarcimento dos credores.
Risco no Brasil
A existência de regras de fiscalização não torna as instituições financeiras imunes a problemas de gestão ou insuficiência de capital.
"Um banco pode quebrar em qualquer lugar do mundo. Inclusive aqui, conforme nós tivemos algumas amostras ao longo da história", afirma Benavenuto.
No Brasil, o Banco Central exige padrões de capital baseados nos acordos internacionais de Basileia e pode determinar medidas de regularização, afastar administradores ou decretar regimes especiais.
O objetivo é evitar que dificuldades de uma instituição comprometam o funcionamento dos pagamentos e do crédito em todo o sistema financeiro.
"Uma catástrofe desse tamanho, com uma boa parte do país sendo afetada e depósitos de aposentadorias, é altamente improvável no Brasil", destaca o especialista.
Essa avaliação não significa risco zero, especialmente para clientes com aplicações superiores aos limites de proteção.
Garantia dos depósitos
O Fundo Garantidor de Créditos (FGC) cobre determinados depósitos e investimentos, como contas correntes, poupança, CDBs, LCIs e LCAs.
A garantia é limitada a R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, respeitado o teto global de R$ 1 milhão em indenizações recebidas durante quatro anos.
"Isso cobre, de certa forma, grande parte dos investidores e poupadores brasileiros", explica Benavenuto.
Fundos de investimento, ações, debêntures e títulos públicos não possuem essa cobertura.
O ressarcimento também não é necessariamente imediato, pois depende da identificação dos credores e da validação das informações.
O Paraguai possui mecanismo semelhante, com limite de 228,3 milhões de guaranis (R$ 194,6 mil) por depositante e instituição.
A cobertura alcançaria integralmente cerca de 97% dos depositantes do Ueno Bank.
Empréstimos suspeitos
A concessão de crédito a empresas relacionadas aos controladores é outro ponto da comparação.
No Brasil, a Resolução nº 4.693/2018 estabelece condições para essas operações, incluindo limites gerais de exposição e exigências de contratação em condições compatíveis com as praticadas no mercado.
"Um banco emprestar dinheiro do correntista para o próprio controlador é algo severamente restrito", ressalta o sócio-fundador da Anvex Capital.
O limite geral previsto na regulamentação corresponde a 10% do patrimônio líquido ajustado da instituição, com restrições individuais de 1% para pessoas físicas e 5% para pessoas jurídicas, observadas as condições legais.
Essas operações não são absolutamente proibidas, mas precisam respeitar regras destinadas a reduzir conflitos de interesses e concentração de riscos.
Exemplo do Master
Em 18 de novembro de 2025, o Banco Central decretou a liquidação extrajudicial do Banco Master e de outras instituições do conglomerado.
O caso levou o FGC a organizar um processo de ressarcimento estimado em R$ 40,6 bilhões.
Até 29 de janeiro de 2026, haviam sido pagos R$ 32,5 bilhões a aproximadamente 580 mil credores, equivalentes a 80% do desembolso previsto naquele momento.
A liquidação não interrompeu o funcionamento do restante do sistema bancário brasileiro, mas exigiu a mobilização de recursos do mecanismo garantidor.
"O risco de um banco quebrar, ele sempre é existente. O que o sistema brasileiro torna improvável é a quebra virar um colapso e uma crise sistêmica", observa Benavenuto.
Previdência brasileira
A presença de recursos previdenciários no Ueno Bank trouxe preocupações específicas sobre a proteção das aposentadorias.
No Brasil, os benefícios do Instituto Nacional do Seguro Social (INSS) são financiados pelo orçamento da seguridade social, com recursos públicos destinados ao pagamento dos segurados.
"O INSS é pago pelo Tesouro Nacional e não depende da saúde financeira de nenhum banco privado", esclarece o especialista.
As instituições bancárias atuam como agentes pagadores. Sua eventual quebra pode provocar dificuldades operacionais, mas não extingue a obrigação do Estado de pagar os benefícios.
Na previdência complementar, a situação é diferente. Fundos de pensão possuem patrimônio próprio, mas seus investimentos podem sofrer perdas.
Produtos como PGBL e VGBL também não contam automaticamente com a cobertura do FGC.
No Paraguai, o regulador iniciou em 5 de novembro os pagamentos a clientes elegíveis com depósitos de até 10 milhões de guaranis (R$ 8,5 mil).
A recuperação de valores superiores às garantias dependerá da avaliação patrimonial e do andamento do processo de resolução.
Siga O Brasilianista!
