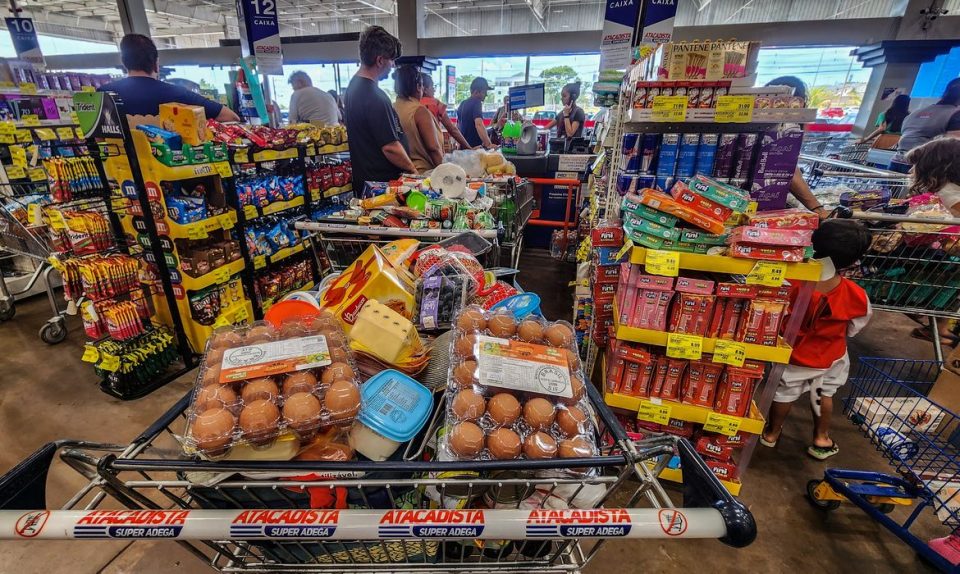
Um levantamento da Associação Brasileira de Supermercados (Abras) revela que o consumo interno se sustenta graças a fatores como a queda na taxa de desocupação e a massa salarial recorde, que atingiu R$ 385,6 bilhões.
Essa alta do varejo é impulsionada pelo aumento dos recursos do Bolsa Família para R$ 691,00, a migração de renda antes gasta com apostas online, as bets, de volta para os mercados e a ampliação da faixa de isenção do Imposto de Renda (IR).
Apesar dessa injeção de dinheiro no comércio, em paralelo, vive-se a questão da taxa Selic. Para conter a inflação, os juros altos passaram a funcionar como um freio diretamente no consumidor. O impacto da Selic, hoje em 13,75%, definida em reuniões pelo Comitê de Política Monetária (Copom) do Banco Central, afeta quem precisa de crédito para girar o mês.
A questão tributária e o custo do crédito
Além da taxa básica de juros, o peso da tributação e a estrutura do mercado financeiro desempenham papéis centrais no custo das operações.
Em entrevista a O Brasilianista, Talita Santana, advogada tributarista e sócia do Lavocat Advogados, explicou por que os juros do cartão de crédito continuam elevados mesmo nos momentos em que a Selic recua.
Segundo a especialista, a Selic opera primordialmente como um balizador do custo de captação de recursos no mercado interbancário. No entanto, no segmento do cartão de crédito rotativo, o custo de captação representa uma parcela mínima no preço final cobrado do consumidor. O custo efetivo decorre de uma estrutura multifatorial com rigidez própria.
"O principal componente formador do expressivo spread bancário no crédito rotativo reside no risco de inadimplência, ou seja, o cartão de crédito constitui linha de financiamento emergencial concedida sem garantia real e pré-aprovada, gerando elevada assimetria informacional e índices históricos acentuados de perda de carteira", afirma Talita Santana.
Além do risco de crédito, somam-se despesas operacionais e de tecnologia antifraude, margem de remuneração do capital e a forte cunha fiscal incidente sobre o setor.
O spread bancário
A advogada confirmou que há uma vinculação direta e quantificável entre a carga tributária e o custo final das operações. As instituições financeiras não absorvem esses custos tributários, mas os repassam integralmente ao Custo Efetivo Total (CET) pago pelo usuário.
"A elevação de alíquotas ou a introdução de travas tributárias majora o ponto de equilíbrio financeiro das instituições concedentes de crédito, de modo que, quanto maior a carga tributária incidente sobre a cadeia de intermediação e de serviços, maior será a taxa de juros necessária para assegurar a solvência, a cobertura dos custos operacionais e a remuneração do capital regulatório", explica.
Tributos incidentes
A incidência tributária no ecossistema do cartão varia conforme o perfil de cada empresa da cadeia (emissores, credenciadoras e administradoras) e a natureza do fato gerador: o IOF, o PIS/Cofins, o Imposto sobre Serviços (ISS) e o IRPJ e CSLL.
O Imposto sobre Operações Financeiras (IOF) incide diretamente na concessão de crédito ao titular do cartão (previsto nos artigos 63 e 64 do CTN). Seu fato gerador ocorre ao financiar o saldo devedor da fatura, incidindo sobre o valor principal e os juros.
Em relação ao PIS e à Cofins, ambos incidem sobre as receitas de taxas cobradas de lojistas, anuidades e serviços tecnológicos, sob o regime cumulativo (Lei nº 9.718/1998) ou não cumulativo (Leis nº 10.637/2002 e nº 10.833/2003).
O IRPJ e a CSLL incidem sobre o lucro das pessoas jurídicas da cadeia, apresentando alíquotas diferenciadas para os bancos.
O Superior Tribunal de Justiça (STJ) e o Supremo Tribunal Federal (STF) já consolidaram o entendimento de que os encargos de financiamento e de mora integram o conceito de receita bruta para fins de apuração tributária, como demonstrado no julgamento do Agravo Regimental no REsp nº 1.260.812/RS, reforçando que a remuneração decorrente do financiamento compõe o faturamento da prestação de serviços.
Percepção do consumidor e o teto do rotativo
Questionada sobre a percepção do consumidor acerca dessa carga tributária, Talita Santana observou que a população tem pouca clareza sobre o tema, uma vez que a maior parte da tributação é indireta.
Na fatura mensal, a única cobrança discriminada costuma ser o IOF, enquanto PIS, Cofins, ISS, IRPJ e CSLL aparecem "embutidos no custo unitário do serviço e na taxa nominal de juros, operando como custo interno de estrutura".
Sobre a possibilidade de reformas tributárias reduzirem o custo do crédito, a especialista ressaltou que isso dependerá do combate à cumulatividade de resíduos fiscais e da simplificação burocrática.
"A implementação de regimes tributários sobre o valor agregado, que conferem amplo aproveitamento de créditos fiscais sobre aquisições operacionais de insumos, tecnologia e bens de capital, atua na eliminação de custos ocultos na cadeia produtiva", pontua.
Sobre se o teto do rotativo trouxe mudanças efetivas ou se ainda é cedo para medir resultados, a advogada assinalou que a norma trouxe um avanço importante ao limitar os juros e encargos a 100% do valor da dívida original.
No entanto, os bancos intensificaram a restrição de crédito e endureceram os critérios para concessão de limites, especialmente para faixas de menor renda, além de estimularem a migração para o parcelamento de fatura.
Ponto de vista empresarial
A elevação da taxa básica de juros não afeta apenas o consumidor final; ela atinge diretamente a capacidade operacional e de investimento do setor produtivo.
Nesse sentido, O Brasilianista conversou com Oksandro Gonçalves, advogado empresarial, sócio-fundador do escritório Oksandro Gonçalves Associados, professor titular da Pontifícia Universidade Católica do Paraná (PUCPR), mestre, doutor e pós-doutor em Direito, além de ex-presidente da Associação Brasileira de Direito e Economia (ABDE).
Questionado sobre o efeito mais imediato para as empresas quando a Selic sobe, o especialista explicou que a reação do mercado é quase instantânea na ponta do financiamento diário.
"O efeito mais imediato é o encarecimento do crédito, sobretudo do capital de giro (rotativo, desconto de duplicatas, antecipação de recebíveis), que reajusta quase de imediato. Em sequência, observa-se a queda da demanda interna, pois o crédito caro reduz o consumo das famílias", destacou Oksandro Gonçalves.
Juros sobre a folha de pagamento
Diante desse cenário de retração e encarecimento financeiro, o aumento do custo do crédito passa a influenciar diretamente as decisões corporativas sobre contratação, reajustes salariais e manutenção do quadro de funcionários.
De acordo com o professor, com o dinheiro mais caro no mercado, a folha de pagamento, que representa um custo fixo de alto consumo de caixa, torna-se o principal alvo de contenção das organizações.
"Contratações são adiadas, dissídios e reajustes são contidos e cresce o uso de contratos temporários e terceirização. Existe outro efeito: muitas empresas comprimem margens antes de cortar pessoal e isso, a médio e longo prazo, pode comprometer toda a operação", alerta.
Esse impacto sobre a gestão de pessoal costuma ser mais intenso em setores que demandam uso intensivo de mão de obra ou que dependem fortemente do consumo doméstico, como a construção civil, o varejo, a distribuição/logística e os serviços privados, além da indústria de transformação voltada ao mercado interno.
Capital de giro e vulnerabilidade das PMEs
As empresas que dependem continuamente de capital de giro figuram entre as mais atingidas pelas altas da taxa básica. Por se tratar de um financiamento de curto prazo e frequentemente indexado ao CDI, cada elevação da Selic encarece o carregamento de estoques e o financiamento dos prazos de venda.
Setores com ciclo de caixa longo, como agronegócio, varejo e construção, sofrem duplamente, já que enfrentam clientes pagando em prazos mais dilatados.
A assimetria entre o porte das empresas fica ainda mais evidente, mostrando que as pequenas e médias empresas (PMEs) são sistematicamente mais vulneráveis do que as grandes corporações.
"As pequenas e médias empresas pagam spreads muito maiores e dependem de garantias pessoais; operam com menos folga de caixa; têm menor poder de repassar custos e renegociar prazos e concentram-se no mercado interno, o mais afetado. Grandes empresas, por sua vez, captam no mercado de capitais e diversificam receitas", explica Gonçalves.
Ao avaliar se os movimentos de queda da Selic já produzem alívio no ambiente de negócios, Oksandro pontuou que os efeitos ocorrem apenas na margem. "Com o Tesouro pagando juros elevados e sem risco, os projetos privados precisam de um retorno muito superior para justificar a alocação de capital. Empresas endividadas priorizam o serviço da dívida. O emprego responde de forma indireta e defasada, via atividade."
A transmissão para o crédito produtivo ocorre com defasagem, os spreads bancários continuam elevados e o mercado financeiro passa a precificar momentos de pausa no ciclo de flexibilização.
Política fiscal
Sobre a relação entre juros elevados e a redução de investimentos ou expansão, o especialista confirmou que a conexão é direta, embora não seja mecânica. A trajetória da política fiscal e eventuais choques de oferta também explicam parte do quadro econômico, não sendo possível atribuir o comportamento da atividade exclusivamente à taxa Selic.
Vale lembrar que, após a campanha de 2014, quando o governo Dilma Rousseff (PT) indicou Joaquim Levy para o Ministério da Fazenda, a promessa era fazer um forte ajuste fiscal para conter a dívida pública e controlar a inflação. Diante da falta de apoio no Congresso Nacional e de resistências dentro da própria base governista, o ajuste fiscal não avançou como o esperado.
Como consequência, a economia entrou em recessão, o crédito encareceu, a inflação subiu e a dívida pública disparou. A crise fiscal e o descumprimento de metas orçamentárias serviram como embasamento político para a abertura do processo que resultou no impeachment em 2016.
O impeachment de 2016 ocorreu em um contexto de ruptura quase total da base aliada no Congresso. Atualmente, o Regime Fiscal Sustentável (Lei Complementar nº 200/2023) possui regras para ajustar despesas quando os resultados ficam abaixo das metas, reduzindo o risco de descumprimentos previstos na Lei de Responsabilidade Fiscal, fator que dificulta que a gestão orçamentária fique fora do radar político.
Siga O Brasilianista!