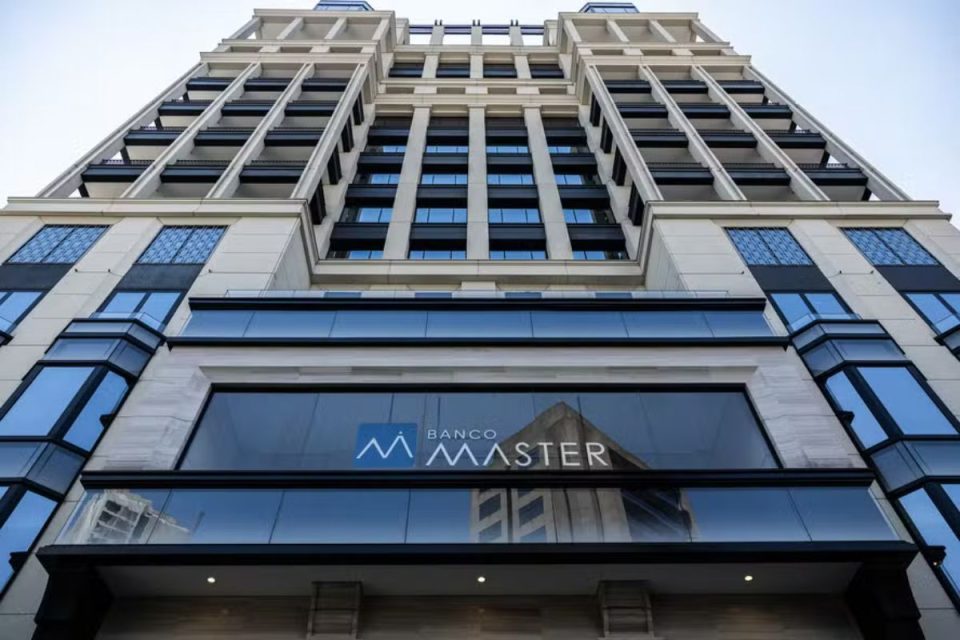
O Caso Master já provocou mudanças concretas nas regras do sistema financeiro brasileiro e mantém aberta a discussão sobre uma fiscalização mais rígida de bancos, plataformas de investimentos e produtos cobertos pelo Fundo Garantidor de Créditos (FGC).
Depois da liquidação do banco em novembro de 2025 e das investigações sobre fraudes bilionárias, o Conselho Monetário Nacional (CMN) endureceu as condições para instituições captarem recursos protegidos pelo fundo, enquanto o Senado passou a discutir propostas para aumentar a responsabilidade na venda de títulos bancários e elevar as penas por crimes financeiros.
As medidas respondem a problemas identificados durante a apuração do Master, que cresceu oferecendo Certificados de Depósito Bancário (CDBs) com remunerações acima da média e cobertura do FGC.
Ao mesmo tempo, investigações encontraram operações com ativos de baixa liquidez, carteiras de crédito suspeitas e relações entre integrantes do banco e servidores responsáveis pela supervisão financeira.
Para Flavio Pierobon, mestre em Ciência Jurídica, especialista em Direito Constitucional, advogado e docente da Universidade Positivo, entretanto, o episódio não significa necessariamente que o Brasil precise reconstruir todo o modelo de fiscalização bancária.
“O caso Master evidenciou mais um problema de ordem pessoal do que estrutural, em que pese termos tido problemas de fiscalização”, avalia Pierobon.
A discussão, segundo ele, deveria começar pela capacidade de aplicar as regras que o país já possui.
“Talvez nem seja necessário criar novos mecanismos de controle e fiscalização, mas tornar mais efetivo o que já está previsto no sistema normativo brasileiro”, acrescenta o advogado.
Fiscalização existente
Uma das questões levantadas pelas investigações é justamente se os órgãos responsáveis tinham instrumentos suficientes para detectar os problemas e agir mais cedo.
O Master estava enquadrado no Segmento 3, categoria destinada a instituições de médio porte e submetida a exigências prudenciais diferentes das aplicadas aos maiores bancos brasileiros.
Em audiência realizada no Senado em março, especialistas apontaram que essa estrutura pode produzir pontos de menor vigilância quando instituições crescem rapidamente ou utilizam operações complexas.
A Comissão de Valores Mobiliários (CVM) também reconheceu dificuldades operacionais.
Em fevereiro, o então presidente interino do órgão, João Carlos Uzeda Accioly, afirmou à Comissão de Assuntos Econômicos (CAE) que movimentações atípicas relacionadas ao Master eram acompanhadas desde 2022, mas citou limitações de pessoal e orçamento para concluir processos.
O presidente do Banco Central, Gabriel Galípolo, apresentou problema semelhante ao Senado.
Segundo registro da CAE, ele apontou falta de pessoal, tecnologia e estrutura entre os obstáculos enfrentados pela autoridade monetária na fiscalização do sistema financeiro.
Pierobon considera que o aumento das equipes é necessário mesmo diante da digitalização das atividades bancárias.
“É importante ressaltar que a falta de mão de obra, muitas vezes, impede um controle mais efetivo, pois nem tudo pode ser feito por tecnologia”, explica o professor.
Órgãos conectados
Outro caminho apontado pelo especialista é reduzir a distância entre as informações mantidas por diferentes instituições públicas.
“Um dos caminhos parece ser uma conexão mais fácil e direta entre diversos órgãos do Estado, da Polícia Federal e do sistema financeiro, por exemplo”, sugere Pierobon.
A avaliação ganha peso diante dos diferentes núcleos encontrados no Caso Master.
A investigação envolve informações produzidas pelo Banco Central, CVM, Polícia Federal, Ministério Público Federal e outros órgãos.
Em setembro, a PF também passou a investigar suspeitas de que ex-servidores do Banco Central tenham fornecido informações confidenciais a Daniel Vorcaro.
Para Pierobon, o controle precisa alcançar também estruturas menores que eventualmente escapem da atenção dedicada às instituições consideradas sistemicamente importantes.
“É preciso um mecanismo que não deixe espaço sequer para os pequenos grupos financeiros. Tudo precisa passar pelo sistema e ser fiscalizado”, defende o advogado.
FGC mais rígido
Uma das primeiras respostas regulatórias ao Master já saiu do papel. Desde 1º de junho, instituições financeiras que utilizam intensamente produtos protegidos pelo FGC estão submetidas a novas regras.
O Banco Central passou a utilizar o chamado Ativo de Referência, indicador que considera qualidade, diversificação e transparência dos ativos mantidos pelo banco.
Quando a captação coberta pelo FGC supera os parâmetros relacionados a esses ativos, a instituição pode ser obrigada a direcionar parte dos recursos para títulos públicos federais, considerados de menor risco e maior liquidez.
O objetivo é impedir uma estratégia semelhante à observada no Master, captar grandes volumes oferecendo juros elevados ao investidor, com a segurança proporcionada pelo FGC, e aplicar o dinheiro em ativos significativamente mais arriscados.
O fundo protege até R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado, respeitado o limite global de R$ 1 milhão a cada quatro anos.
A existência dessa garantia, porém, pode reduzir a percepção de risco do investidor ao escolher um banco que oferece remuneração muito acima dos concorrentes.
Projetos no Senado
O Congresso também discute mudanças diretamente relacionadas às falhas identificadas no Master.
O grupo criado pela CAE apresentou três propostas. O PLP 30/2026 pretende estabelecer em lei regras para o FGC, permitir medidas preventivas contra alavancagem excessiva e aumentar o controle sobre a qualidade do capital das instituições financeiras.
Já o PL 1.141/2026 trata da distribuição de títulos bancários por plataformas de investimento.
A proposta prevê deveres de diligência e responsabilidade para quem comercializa esses produtos e busca impedir que intermediários recomendem aplicações de alto risco sem fornecer informações adequadas aos clientes.
O terceiro projeto, PL 1.335/2026, endurece as punições para grandes fraudes no mercado financeiro. Segundo o Senado, as penas poderão chegar a 12 anos nos casos mais graves.
As três propostas ainda dependem de tramitação legislativa e, portanto, não representam regras já vigentes.
Efeito no investidor
Para quem aplica dinheiro, uma fiscalização mais rigorosa pode aumentar a quantidade de informações sobre os riscos dos produtos e dificultar que instituições utilizem a existência do FGC como principal argumento para vender investimentos mais arriscados.
Pierobon chama atenção, porém, para outro efeito do Caso Master, a possibilidade de deterioração da confiança no próprio sistema de fiscalização.
“O maior problema é passar a haver descrédito no sistema de controle que temos no Brasil”, afirma o especialista.
Isso pode ter consequências principalmente entre investidores estrangeiros ou pessoas com menor conhecimento sobre a estrutura regulatória brasileira.
“O risco é afastar investidores que não conhecem bem o nosso sistema ou que passem a desconfiar da higidez das empresas, o que não reflete a realidade brasileira”, pondera Pierobon.
A proposta de aumentar a fiscalização dos títulos distribuídos em plataformas pretende atuar exatamente sobre essa assimetria.
Oferta de crédito
Um controle mais rigoroso também pode mudar a maneira como instituições assumem riscos para financiar suas operações.
Na avaliação de Pierobon, o debate não pode considerar apenas quanto crédito é colocado no mercado, mas também a origem dos recursos e a capacidade de acompanhamento das operações.
“Do ponto de vista estrutural, em relação à oferta de crédito e circulação, já temos visto que um controle frouxo do sistema financeiro nacional tem aberto espaço, inclusive, para o crime organizado”, alerta o advogado.
Regras prudenciais mais exigentes podem restringir estratégias de crescimento baseadas em captações de custo elevado ou ativos de difícil realização.
Isso pode atingir especialmente instituições menores que dependem de CDBs e plataformas digitais para captar recursos.
Por outro lado, o objetivo das medidas é reduzir a possibilidade de que o risco assumido por uma instituição seja transferido posteriormente para o FGC, outros bancos ou investidores.
O CMN também passou a exigir o índice de Liquidez de Curto Prazo, conhecido como LCR, de instituições enquadradas no Segmento 2.
O indicador mede se o banco possui ativos líquidos suficientes para enfrentar saídas de recursos durante 30 dias de estresse financeiro.
Custos bancários
Para as instituições financeiras, novas exigências podem significar investimentos adicionais em sistemas, compliance, equipes, controles internos e prestação de informações.
Pierobon, contudo, não considera que esse custo deva ser o principal obstáculo para mudanças.
“Não me parece que isso seja um grande problema. As instituições do sistema financeiro são muito rentáveis e têm passado, nos últimos anos, por um processo de digitalização das operações”, observa o professor.
Ele reconhece que qualquer nova obrigação possui impacto financeiro.
“É claro que sempre que se incluem novos procedimentos isso encarece a operação”, ressalta Pierobon.
Para o especialista, porém, parte relevante do reforço necessário deveria ocorrer dentro do próprio Estado.
“Não parece que o aperto tenha de ser das instituições efetivamente, mas sim dos órgãos do Poder Público”, sustenta o advogado.
Siga O Brasilianista!
