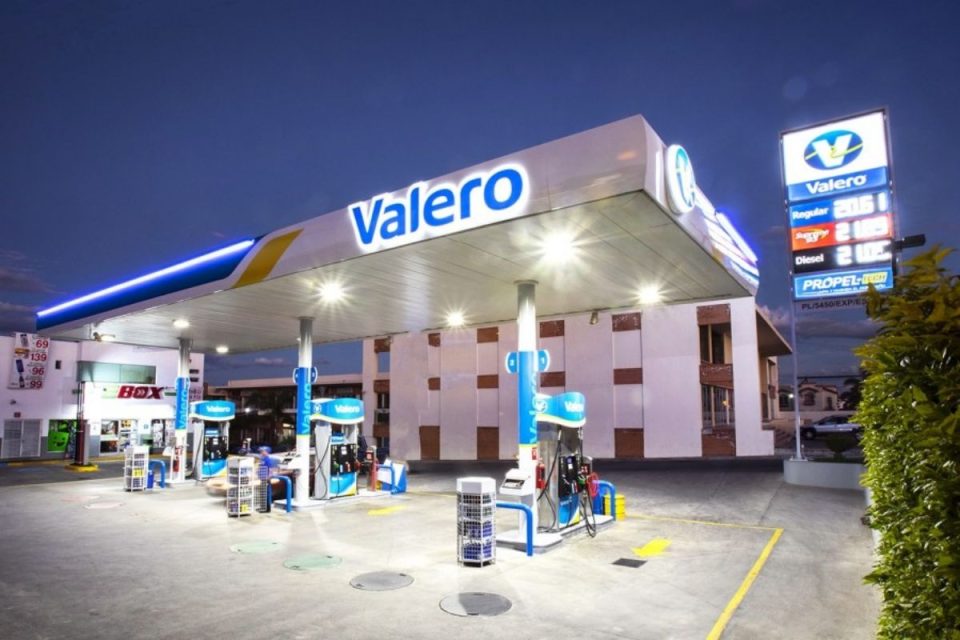
A refinadora norte-americana Valero Energy registrou lucro líquido de US$ 6,8 bilhões no terceiro trimestre de 2026, mais de seis vezes o resultado obtido no mesmo período do ano anterior.
O crescimento ocorreu em meio à elevação das margens de refino, impulsionada por interrupções na oferta internacional de combustíveis e pela demanda por derivados de petróleo.
O desempenho superou as projeções de analistas e expôs uma diferença entre países capazes de ampliar suas receitas com a venda de combustíveis e aqueles que precisam recorrer às importações para abastecer seus mercados.
O Brasil integra o segundo grupo em determinados derivados, especialmente o diesel.
Embora produza mais petróleo bruto do que consome, a capacidade instalada de suas refinarias não é suficiente para atender integralmente à demanda nacional por todos os combustíveis.
Em entrevista a O Brasilianista, Marco Aurelio da Silva, mestre em Administração, consultor de empresas em Negócios Internacionais e professor dos cursos de Comércio Exterior e Relações Internacionais da FSG – Centro Universitário da Serra Gaúcha, explica como as refinadoras norte-americanas aproveitam os preços internacionais e por que o mercado brasileiro permanece exposto às oscilações externas.
Lucro multiplicado
A Valero divulgou na quinta-feira (22) lucro líquido ajustado de US$ 6,8 bilhões, equivalente a US$ 23,90 por ação. Um ano antes, havia registrado US$ 1,1 bilhão, ou US$ 3,66 por ação.
O resultado superou a projeção de US$ 21,17 por ação apresentada pelo consenso de analistas acompanhado pela MarketBeat. A receita trimestral chegou a US$ 46,1 bilhões, também acima da estimativa de US$ 42,71 bilhões.
O desempenho foi impulsionado principalmente pelo segmento de refino, cujo lucro operacional alcançou US$ 8,8 bilhões, diante de US$ 1,6 bilhão no terceiro trimestre de 2025.
Para Marco Aurelio da Silva, o comportamento dos preços dos derivados explica a maior parte dessa expansão.
“O lucro acima das expectativas da Valero foi impulsionado pelo forte crescimento das margens de refino, pela alta taxa de utilização de suas instalações e pela demanda resiliente por combustíveis de transporte”, afirma.
A margem de refino da companhia passou de US$ 13,14 para US$ 39,24 por barril processado entre os terceiros trimestres de 2025 e 2026.
A elevação foi de aproximadamente 199%, segundo os indicadores operacionais publicados pela empresa.
Margens elevadas
As refinadoras compram petróleo bruto e o transformam em produtos comercializados separadamente, como gasolina, diesel e querosene de aviação.
O resultado econômico dessa atividade depende da diferença entre o valor obtido com a venda dos derivados e os custos associados ao processamento.
Uma referência utilizada pelo setor é o crack spread, indicador que acompanha a diferença entre os preços do petróleo e dos combustíveis produzidos a partir dele.
“A margem de refino, ou crack spread, mede a diferença entre o custo de aquisição do petróleo bruto e o valor obtido com a venda dos combustíveis derivados”, explica Marco Aurelio.
O indicador ajuda a entender por que uma refinadora pode aumentar sua lucratividade mesmo quando o preço internacional do petróleo apresenta oscilações moderadas.
Se a oferta de gasolina ou diesel diminui, mas a demanda permanece elevada, os preços desses combustíveis podem subir mais rapidamente que o custo da matéria-prima.
“Uma refinadora consegue ampliar sua lucratividade mesmo com flutuações do petróleo quando há um descolamento entre a oferta e a demanda de combustíveis, fazendo com que os preços do diesel e da gasolina fiquem altos no mercado global enquanto o petróleo cai ou estabiliza”, acrescenta.
A vantagem também depende das características das instalações. Refinarias capazes de processar diferentes tipos de petróleo e converter frações pesadas em derivados de maior valor comercial possuem mais alternativas de produção.
“Refinarias de alta complexidade conseguem comprar petróleos mais pesados com desconto no mercado e transformá-los em produtos nobres de alto valor”, observa o professor.
Oferta pressionada
A elevação das margens ocorreu em um período de interrupções no fornecimento internacional relacionadas aos conflitos envolvendo o Irã e a Ucrânia.
As dificuldades de abastecimento contribuíram para a valorização dos derivados durante o terceiro trimestre, beneficiando refinadoras com capacidade de produção disponível.
O chamado crack spread de referência 3-2-1 nos Estados Unidos, que representa uma combinação teórica de gasolina e diesel produzidos a partir do petróleo, aumentou mais de 150% em relação ao ano anterior.
Ao mesmo tempo, a demanda internacional permaneceu elevada. As exportações de diesel para a América Latina e a Europa foram mencionadas entre os fatores que sustentaram as operações norte-americanas.
A Valero processou aproximadamente 3 milhões de barris por dia durante o trimestre, mantendo suas instalações próximas da capacidade operacional máxima.
O presidente-executivo da companhia, Lane Riggs, informou que as refinarias trabalharam com taxas de utilização próximas dos níveis recordes.
A empresa também concluiu a modernização de uma unidade de processamento em sua refinaria de St. Charles, nos Estados Unidos, ampliando a capacidade de produção de combustíveis de maior valor comercial.
O volume elevado de processamento permitiu aproveitar os preços favoráveis sem depender de uma expansão imediata da infraestrutura instalada.
Custo controlado
O balanço também mostra que o crescimento das receitas com derivados foi acompanhado de controle relativo das despesas operacionais.
No terceiro trimestre, a Valero registrou despesas operacionais ajustadas de US$ 5,03 por barril processado, excluindo depreciação e amortização. Um ano antes, esse custo era de US$ 4,71.
Apesar do aumento nominal das despesas, a elevação da margem por barril foi proporcionalmente muito superior.
“A disciplina operacional manteve os custos em caixa controlados em US$ 5,03 por barril, permitindo converter grande parte da receita do mercado de derivados em lucro líquido”, avalia Marco Aurelio.
A margem de US$ 39,24, entretanto, não representa lucro líquido direto sobre cada barril.
Desse valor ainda precisam ser considerados custos operacionais, depreciação, despesas financeiras, tributos e outros elementos da atividade empresarial.
A companhia também registrou melhora no segmento de diesel renovável. A operação apresentou lucro de US$ 353 milhões, revertendo o prejuízo operacional de US$ 28 milhões observado um ano antes.
Diferença brasileira
Os Estados Unidos possuem uma das maiores estruturas de refino do mundo. Segundo a Administração de Informação de Energia norte-americana (EIA), a capacidade operacional instalada era de aproximadamente 18,2 milhões de barris por dia em janeiro de 2026.
O Brasil apresenta uma estrutura consideravelmente menor. Dados da ANP apontam capacidade instalada próxima de 2,5 milhões de barris diários e produção nacional de derivados de aproximadamente 2,2 milhões de barris por dia em 2025.
A diferença de escala influencia a capacidade de atender à demanda interna, aproveitar oportunidades comerciais e fornecer combustíveis a outros mercados.
“O resultado da Valero evidencia a volatilidade e a escassez de capacidade no mercado internacional de derivados, destacando a grande assimetria entre o parque de refino norte-americano e o brasileiro”, analisa Marco Aurelio.
O professor também destaca as diferenças tecnológicas entre as instalações.
“Os Estados Unidos contam com o maior e mais complexo parque do mundo, com capacidade superior a 18 milhões de barris por dia, o que concede grande flexibilidade para processar variados tipos de petróleo e exportar excedentes”, ressalta.
O Brasil também possui refinarias capazes de processar diferentes tipos de petróleo, inclusive unidades com elevada complexidade tecnológica.
Entretanto, a composição de seu parque industrial e a capacidade disponível para produzir determinados derivados não acompanham integralmente o perfil do consumo nacional.
A ANP registrou que a produção brasileira de derivados caiu 1,4% em 2025, enquanto as vendas das distribuidoras cresceram 3,1%.
Dependência do diesel
O diesel possui uma participação relevante no transporte brasileiro de cargas e passageiros, especialmente nas operações rodoviárias.
Parte desse combustível precisa ser importada, mesmo com o Brasil figurando entre os grandes produtores mundiais de petróleo bruto.
A situação ocorre porque a produção de petróleo e a capacidade de transformá-lo em derivados são atividades diferentes. O país pode exportar óleo cru e, simultaneamente, importar combustíveis já refinados.
“A dependência do Brasil quanto à importação de derivados, cobrindo cerca de um quarto do consumo de diesel, expõe o país diretamente às oscilações dos preços internacionais e à volatilidade cambial”, afirma Marco Aurelio.
A ANP registra que a relação entre as importações líquidas de diesel e as vendas internas alcançou 25% em 2022, mas varia conforme a produção doméstica, a demanda e os fluxos comerciais de cada ano.
O risco econômico está na necessidade de comprar parte do combustível em um mercado internacional sujeito a variações de preço, oferta e disponibilidade de transporte.
Quando os derivados ficam mais caros no exterior, o custo de aquisição dos importadores brasileiros pode aumentar, especialmente se o real também perder valor diante do dólar.
Preços e abastecimento
A valorização internacional do diesel pode pressionar os custos de transportadoras, produtores agrícolas e empresas que dependem da movimentação rodoviária de mercadorias.
Esses custos podem ser incorporados aos preços de bens e serviços, embora o impacto dependa de fatores como concorrência, contratos e políticas comerciais das distribuidoras.
Marco Aurelio também menciona o risco associado à disponibilidade física do produto.
“Em momentos de escassez global, importadores podem enfrentar dificuldades para garantir volumes suficientes, gerando risco de desabastecimento local”, alerta.
As operações de compra também envolvem transporte marítimo, armazenamento em terminais portuários e distribuição até os pontos de consumo.
Mesmo quando existe combustível disponível no mercado internacional, limitações nessas etapas podem aumentar os custos ou dificultar o atendimento de determinadas regiões.
O Brasil possui ainda uma característica que interfere no comportamento dos preços.
Como parte do diesel é produzida internamente, diferentes fornecedores podem adotar estratégias comerciais que não reproduzem imediatamente todas as oscilações externas.
Capacidade nacional
A dependência de combustíveis importados envolve decisões de investimento que precisam considerar o crescimento da demanda, o custo de ampliação das instalações e a transformação tecnológica do setor energético.
Para Marco Aurelio, uma das alternativas está em aumentar a capacidade de processamento de petróleo já disponível no país.
“O Brasil pode investir no aumento e na modernização da capacidade de suas refinarias existentes, ampliar a oferta de biocombustíveis como o biodiesel e o etanol e aprimorar a infraestrutura logística e os estoques estratégicos de segurança”, propõe.
A modernização pode incluir equipamentos capazes de converter frações de menor valor comercial em produtos mais demandados, dependendo das características técnicas de cada refinaria.
A ampliação da capacidade, entretanto, exige projetos de engenharia, licenciamento, financiamento e prazo de execução.
Também precisa considerar o comportamento esperado do consumo de combustíveis nos próximos anos.
O biodiesel já integra a mistura obrigatória comercializada no país e pode contribuir para reduzir a necessidade de diesel de origem fóssil.
A possibilidade de ampliar essa participação depende da capacidade produtiva, dos custos, das regras técnicas e dos efeitos sobre a cadeia de matérias-primas.
A ANP informou que a produção brasileira de biodiesel cresceu 8,7% em 2025, enquanto a produção de etanol alcançou 35,9 bilhões de litros, abaixo do volume registrado no ano anterior.
Mercados conectados
A relação comercial entre refinadoras norte-americanas e compradores de combustíveis da América Latina mostra como decisões industriais tomadas fora do Brasil podem influenciar as condições de abastecimento doméstico.
Empresas como a Valero conseguem aproveitar períodos de elevação das margens ao manter capacidade de processamento elevada e acesso a diferentes mercados compradores.
O desempenho financeiro também depende da possibilidade de adquirir matérias-primas em condições competitivas e transformar o petróleo em derivados com demanda comercial.
Para o Brasil, essa dinâmica exige atenção à estrutura de refino, às rotas de importação e à capacidade de armazenamento disponível ao longo da cadeia de distribuição.
O balanço da Valero informa que a companhia encerrou setembro com US$ 9,8 bilhões em caixa e equivalentes e US$ 8,6 bilhões em dívida total.
Durante o trimestre, também amortizou US$ 526 milhões em títulos de dívida que chegaram ao vencimento.
A empresa informou que pretende manter taxas de utilização de suas refinarias nos Estados Unidos e no Reino Unido entre 96% e 99% da capacidade combinada no quarto trimestre de 2026, conforme as condições de operação e mercado.
Acompanhe as redes sociais de O Brasilianista
