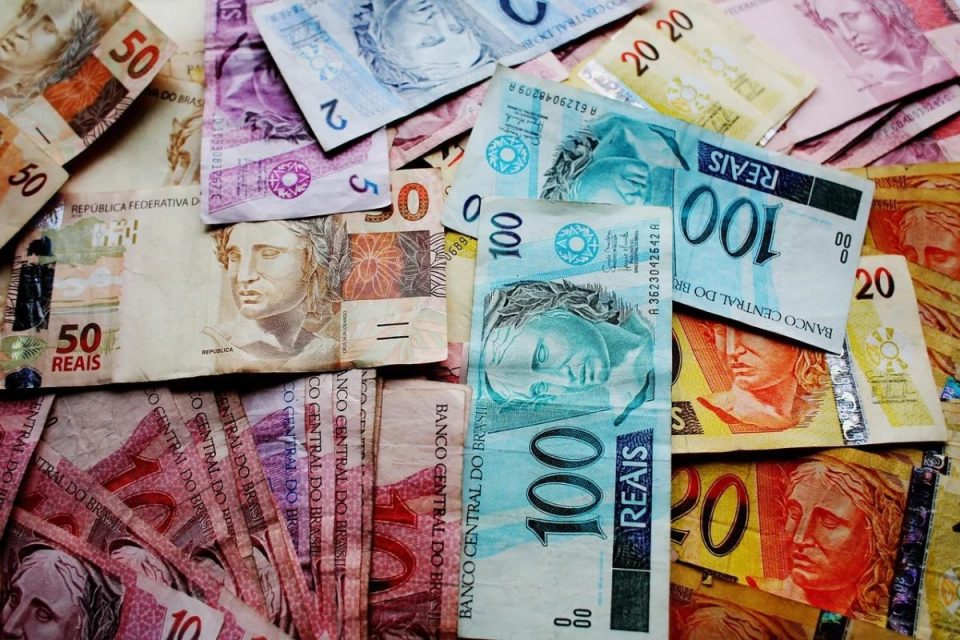
A dívida externa cresceu mais do que as reservas durante o governo de Luiz Inácio Lula da Silva (PT) e o Brasil voltou a ser devedor internacional após 19 anos.
De acordo com o Banco Central (BC), as reservas somam US$ 402 bilhões (incluindo créditos brasileiros no exterior), por outro lado, a dívida externa alcançou US$ 407,1 bilhões — o maior nível em 40 anos da série histórica. Ou seja, as reservas brasileiras já não cobrem todo o endividamento do País com o resto do mundo.
A dívida externa líquida, que estava negativa desde 2007, voltou a ficar positiva em 2026. Agora, o Brasil deve efetivamente US$ 5,1 bilhões a outros países. No entanto, o cenário ainda não preocupa os economistas.
De acordo com especialistas consultados por O Brasilianista, não dá para afirmar que o Brasil voltou ao passado. Isso porque, nesses quase 20 anos decorridos os últimos problemas de dívida externa, houve um salto de produtividade no agronegócio, que passou a ser uma locomotiva de exportações, respondendo por quase 40% das divisas que entram no país.
"Na minha visão, diversas condições colaboraram para esse estado atual. Essas condições estão relacionadas com a situação geopolítica mundial (efeito Trump, principalmente) e com o lento aumento da produtividade na economia brasileira", explica Ricardo Rodil, economista do Grupo Crowe Macro.
Ele afirma que o fato de o país depender basicamente do setor primário e não ganhar produtividade na indústria e nos serviços, faz com que o Brasil exporte produtos com pouco valor agregado e não garanta competitividade no comércio internacional.
Para Ricardo Trevisan, CEO da Gravus Capital, o Brasil não voltou ao passado no tamanho do problema, mas voltou na direção. Ele afirma que a disciplina mantida nos últimos 19 anos foi perdida pelas escolhas do governo atual.
"Não foi acidente, foi consequência de escolhas. A raiz está no fiscal. O governo gastou mais do que podia, desgastou a credibilidade do próprio arcabouço e empurrou o Banco Central para uma Selic de 15% ao ano, um dos juros reais mais altos do mundo", avalia.
O economista reforça que, com crédito caro aqui dentro, empresas e bancos foram buscar dinheiro lá fora, e hoje quase três quartos da dívida externa são do setor privado. Ao mesmo tempo, o juro alto atraiu capital estrangeiro para títulos brasileiros, que também entram nessa conta.
"Some a isso um déficit em conta corrente que passou de 3,5% do PIB em meados de 2025 e um Banco Central que precisou vender mais de 30 bilhões de dólares em dezembro de 2024 para segurar o câmbio depois de um pacote fiscal que decepcionou o mercado. O retrato é de um país que passou a financiar o próprio desequilíbrio com poupança externa", diz.
Há cerca de duas décadas a dívida externa líquida estava na casa dos US$ 70 bilhões, quase 14 vezes o saldo atual de US$ 5,1 bilhões, que representa menos de 0,3% do PIB. Em valores, é improvável que a dívida atual volte ao patamar de 2007 no curto prazo.
Isso porque as reservas ainda cobrem mais de três vezes os vencimentos de curto prazo.
"O que preocupa não é a foto, é o filme. A dívida bruta do governo geral chegou a 82,9% do PIB, o maior nível desde 2021, e o mercado projeta algo perto de 90% em 2028. A conta de juros do setor público passou de R$ 1,18 trilhão em 12 meses", afirma Trevisan.
Se a dívida externa seguir crescendo quase no dobro do ritmo das reservas e o déficit externo voltar a subir, ele avalia que a distância para o passado encurta mais rápido do que se imagina.
Efeito das eleições
Segundo Rodil, há sinais contraditórios quanto a trajetória da dívida externa a partir do resultado das eleições.
O economista defende que um provável 4º governo Lula poderia insistir no desequilíbrio fiscal, o que manteria elevado o nível dos juros internos. Nesse cenário, o investimento produtivo não teria qualquer incentivo, pressionando a oferta agregada e gerando potenciais pressões inflacionárias, que continuariam a manter os juros elevados, num círculo vicioso.
Já um eventual governo Flávio Bolsonaro ainda é um mistério, mas as "linhas mestres traçadas pela Daniella Marques" fariam prever um cenário mais positivo sob o ponto de vista macroeconômico: diminuição do desequilíbrio fiscal, consequente diminuição da dívida interna, incentivos ao investimento que aumentariam a oferta agregada pressionando a inflação para baixo.
"Ainda é um mistério como funcionaria e quais seriam os efeitos de eventual ‘acórdão’ com o Congresso e o Judiciário e se isso poderia acabar pressionando o gasto público", alerta.
O risco de manter a dívida externa alta
O principal efeito de uma dívida externa elevada é a desconfiança do investidor/emprestador internacional, que poderia exigir um ‘spread’ maior para emprestar ou uma margem de lucro maior para investir.
Segundo os especialistas, o primeiro risco é perder o amortecedor. Com dívida acima das reservas, o país fica mais exposto a qualquer choque, seja uma alta de juros nos Estados Unidos, uma queda forte das commodities ou uma crise de confiança aqui dentro.
O segundo é cambial. Parte dessa dívida está nas mãos de investidores que entram e saem rápido, e uma saída em massa pressiona o dólar, que vira inflação, que obriga o Banco Central a manter juros altos, um ciclo que o brasileiro conhece bem.
Já o terceiro é o custo: remessas de juros e lucros ao exterior já pesam na conta corrente e tendem a crescer junto com a dívida. O quarto é o rating: o Brasil está a um degrau do grau de investimento na Moody’s e a dois na Fitch e na S&P, e a própria Moody’s aponta que juros altos por tempo prolongado e a baixa credibilidade fiscal reduziram a capacidade do governo de administrar o custo da dívida.
"A posição externa era uma das poucas forças que ainda sustentavam a nota do país, e ela está sendo corroída", diz Trevisan, da Gravus Capital.
Ainda assim, ele reitera que dívida externa não é sinônimo de crise e não pode ser considerada completamente prejudicial ao Brasil.
Boa parte do aumento é privada e uma fatia está ligada a empréstimos entre matrizes e filiais, que acompanham investimento produtivo. O investimento direto no país somou US$ 89 bilhões em 12 meses até junho, mais do que suficiente para financiar o déficit externo, o que mostra que o estrangeiro ainda enxerga valor no Brasil.
Há também uma parcela relevante em títulos em reais, em que o risco cambial fica com o investidor estrangeiro e não com o Tesouro. No recorte governamental, por sua vez, as reservas ainda superam com folga a dívida pública externa.
"O problema é que nada disso é mérito da política fiscal. É o setor privado e o investidor estrangeiro sustentando um país cujo governo não fez a sua parte", pondera Trevisan.
Siga O Brasilianista nas redes sociais
