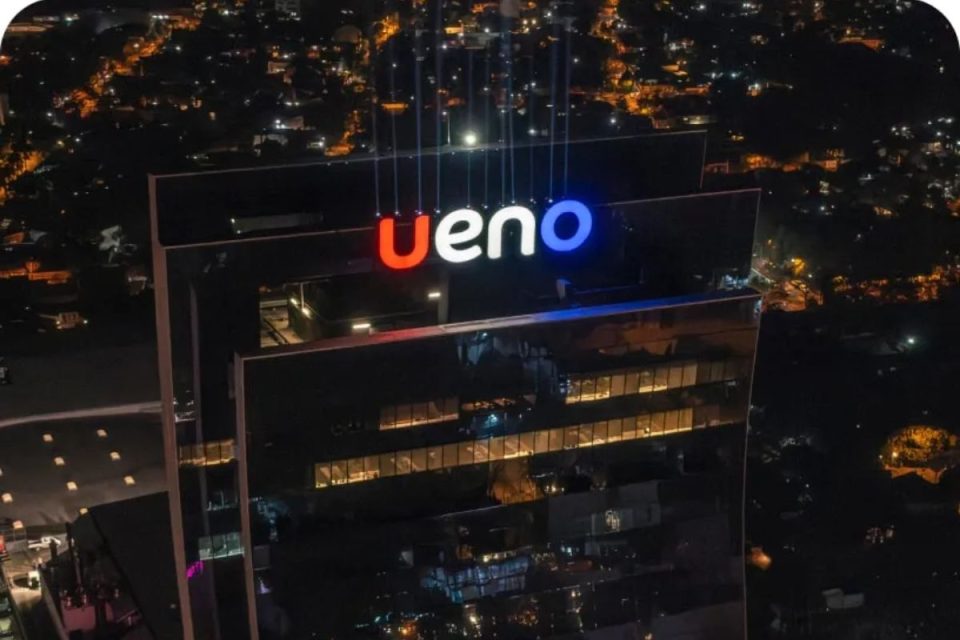
A quebra do Ueno Bank, o banco digital que chegou a reunir cerca de 2,9 milhões de clientes no Paraguai, virou um teste involuntário para um movimento que cresce entre os brasileiros: levar residência, empresa e patrimônio para países vizinhos em busca de alíquotas menores.
Em 2025, o Paraguai concedeu cerca de 23,5 mil autorizações de residência a brasileiros, mais da metade do total dado a estrangeiros, atraídos por alíquotas de até 10% e por um sistema que tributa apenas a renda de fonte paraguaia.
Em poucos dias, a crise derrubou o presidente do Banco Central, levou o presidente Santiago Peña a anunciar a renúncia e pressionou o câmbio: o guarani paraguaio chegou a cair cerca de 4,7% em um único dia, a maior queda do mundo frente ao dólar, e acumulou perto de 8% em cinco dias.
Um banco ou um sistema?
Especialistas ouvidos por O Brasilianista concordam em não tratar o episódio como crise sistêmica, pelo menos por enquanto. Segundo Marcelo Rubin Goldschmidt, advogado e fundador da GMZ Advisors, os dados disponíveis apontam para um problema do próprio Ueno, que é o crédito concentrado em empresas do grupo controlador, com alertas do Banco Central desde junho.
O índice médio de solvência dos demais bancos estava em 16,93% em agosto, e a associação de bancos diz não ter havido fuga de depósitos.
Julio Carelli, cofundador e CSO da Formadores de Mercado, ressalta que concluir pela fragilidade de todo o sistema com base em uma única instituição seria precipitado.
A fragilidade, porém, aparece na supervisão. O presidente do BCP, Carlos Carvallo, havia comandado o Ueno até 2023. Peña, por sua vez, teve negócios com o grupo controlador até março de 2025.
O Ueno fez a maior emissão de títulos corporativos da história do país (US$ 350 milhões) em março, e órgãos públicos, como o IPS, a previdência paraguaia, mantinham cerca de US$ 850 milhões na instituição. Goldschmidt observa que os números de solvência não explicam como um banco com esse perfil cresceu tanto até chegar à intervenção, cinco meses depois do primeiro alerta.
Os impactos para brasileiros
A garantia paraguaia — ou seja, o fundo garantidor do país — cobre até ₲ 228,3 milhões por pessoa e por instituição, algo entre US$ 35 mil e US$ 37 mil, perto de R$ 200 mil.
Segundo Fabrício Bertini Pasquot Polido, advogado e sócio de L.O. Baptista, a lei não distingue paraguaios de estrangeiros, mas o brasileiro pode esbarrar em obstáculos práticos. O principal é não ter conta em outro banco paraguaio, visto que cerca de 262 mil clientes ficaram para uma etapa posterior do pagamento. Além disso, o limite vale por pessoa jurídica, então uma empresa com milhões no Ueno tem o mesmo teto de um indivíduo.
O câmbio é o "segundo golpe", pois a garantia é calculada e paga em guaranis, à cotação do dia do pagamento. Quem guardava dólares no Paraguai para fugir da oscilação do real acabou exposto à moeda local, e o teto, fixo em guaranis, encolheu em dólares.
Os dois especialistas também chamam atenção para a rotina, pois clientes ficaram sem aplicativo, cartão e transferências de um dia para o outro.
Para quem tinha mais do que o limite de devolução, o horizonte é longo. O excedente vira crédito na liquidação, atrás dos depósitos garantidos e dos previdenciários públicos, e deve ser habilitado por advogado paraguaio.
A questão fiscal
Os especialistas ressaltam que Brasil e Paraguai não têm tratado para evitar a dupla tributação. Se os dois países considerarem a pessoa residente, não há procedimento bilateral para resolver o conflito.
No Brasil, a saída de um residente exige a Comunicação e a Declaração de Saída Definitiva. Quem não comunica continua residente nos primeiros 12 meses de ausência, e quem passa mais de 183 dias no país volta a ser residente. A Receita também pode questionar uma residência que exista só no papel.
"Abrir conta, comprar imóvel ou obter autorização de residência não equivale a mudar a residência fiscal, e sair do Brasil não elimina obrigações, como a tributação de rendimentos de fonte brasileira", afirma Polido.
Além disso, o Paraguai está entrando na troca automática de informações financeiras com outros fiscos, o que dá mais visibilidade às contas de estrangeiros.
"Para quem estruturou a vida em torno de alíquotas de 8% a 10%, a pergunta realista é se o custo de conformidade e a fiscalização vão subir, e a resposta provável é sim", diz Goldschmidt.
Investir na América Latina virou risco?
Os três especialistas indicam que a resposta é mais complicada do que parece. Goldschmidt reconhece que o Paraguai merece crédito na macroeconomia, com grau de investimento na Moody’s e na S&P, dívida baixa e crescimento consistente, ao contrário do Brasil, que segue com nota especulativa nas três grandes agências.
Porém, a nota soberana mede a capacidade do Estado de pagar a própria dívida, e não quanto está protegido em um banco específico ou se a moeda local serve de reserva para uma família brasileira.
Na avaliação dele, o risco latino-americano está menos na alíquota e mais na combinação de concentração, instabilidade política, câmbio e governança.
Mudanças de regra no meio da crise também entram na conta. O Congresso aprovou em dois dias uma lei que antecipou pagamentos a depositantes, e chegou a ser apresentado um projeto para estender a garantia a todo o dinheiro público depositado no Ueno. Goldschmidt observa que a mudança dessa vez beneficiou o poupador, mas mostra que a regra pode ser alterada durante a crise.
Já Carelli separa aumento de incerteza de mudança efetiva de direitos e pede cautela para não tratar hipóteses como medidas já adotadas.
Pesa a favor do Paraguai, ainda, a rapidez da resposta, visto que os pagamentos começaram na noite seguinte à promulgação da lei, e cerca de 97% dos depositantes devem receber tudo, segundo o BCP, embora esse percentual represente uma fatia bem menor do dinheiro depositado, ressalva Goldschmidt.
Para investidores estrangeiros, portanto, o olhar sobre o Brasil aparece de forma indireta. O país tem nota especulativa nas três grandes agências e, segundo Goldschmidt, tem apertado a tributação de quem mantém patrimônio no exterior, com as regras de 2024 para aplicações, empresas e fundos e a taxação de dividendos a partir de 2026.
O Fundo Garantidor de Crédito (FGC) brasileiro cobre R$ 250 mil por CPF ou CNPJ, por outro lado, vítimas do caso Master começaram a receber pagamentos do fundo quase dois meses após a liquidação. No papel, aponta Goldschmidt, o mecanismo paraguaio é até mais rápido.
A forma ideal de proteger investimentos no exterior
Para quem deseja investir no exterior, os especialistas recomendam prinicpalmente dividir o patrimônio entre instituições, já que o teto de garantia vale por banco, e manter ao menos duas contas locais.
A segunda é manter parte da reserva fora do país e em moeda forte, com a documentação de origem dos recursos em ordem. A terceira é guardar documentações como extratos, capturas de tela do aplicativo, contratos de câmbio, comprovantes de remessa e as declarações de Imposto de Renda e de Capitais Brasileiros no Exterior, quando couber.
"O maior erro é confundir transferência internacional com diversificação: tirar tudo do Brasil e concentrar em um banco de outro país apenas muda a origem da vulnerabilidade", aponta Carelli.
Os três pedem cautela contra decisões tomadas pelo medo, e Goldschmidt resume que o que quebrou foi um banco, e não o país.
Siga O Brasilianista nas redes sociais
