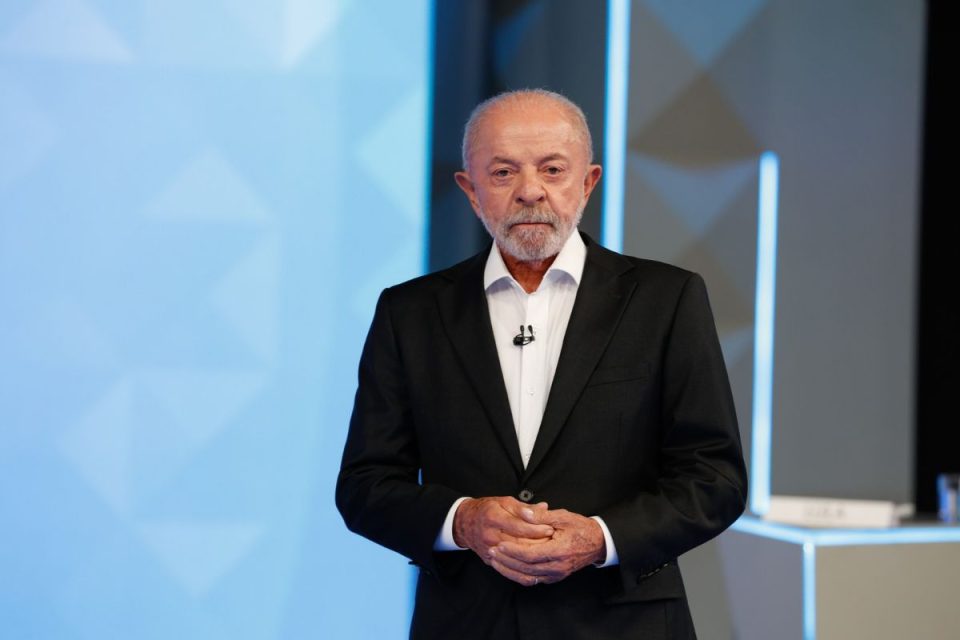
A reação inicial do setor bancário à reeleição do presidente Luiz Inácio Lula da Silva (PT) foi bastante negativa, refletindo principalmente a revisão das expectativas econômicas após o resultado eleitoral do último domingo (25).
Nesta segunda-feira (26), a Bolsa brasileira acionou o circuit breaker pela primeira vez desde março de 2020, quando o Ibovespa, principal índice da bolsa, atingiu queda de 10% na abertura do pregão.
Lula foi reeleito para a Presidência da República com 51,76% dos votos válidos e 99% das urnas apuradas. Foram 4.359.003 votos de diferença para o senador Flávio Bolsonaro (PL).
Após a retomada das negociações às 9h de hoje, o índice chegou a despencar mais de 16%, aproximando-se dos 170 mil pontos.
Já o dólar disparou 12,52% na abertura, alcançando R$ 5,60. Por volta das 11h, a moeda americana já compensava o resultado ao ser negociada a R$ 5,5092, ainda com valorização superior a 10%.
Para Carlos Henrique Junior, estrategista da Freex Casa de Câmbio aponta que o movimento não significa necessariamente uma deterioração imediata da saúde financeira dos bancos, mas uma reavaliação das perspectivas de rentabilidade, crescimento do crédito, inadimplência e custo de capital.
"O mercado já vinha posicionado para a vitória de Flávio Bolsonaro e o que vimos foi a devolução dessa aposta de forma rapida e intensa. Para os bancos, a conta que o mercado faz é simples: juros mais altos por mais tempo, pressão fiscal e revisão do risco-país", explica Gabriel Pinheiro, especialista em Investimentos e sócio da GT Capital.
Setores mais afetados
Os bancos mais expostos ao crédito de pessoas físicas, pequenas empresas e financiamento de longo prazo tendem a enfrentar maior pressão caso os juros permaneçam elevados. Vale lembrar que a Selic, principal taxa de juros no país, opera a 13,75% ao ano.
O crédito mais caro reduz a demanda por empréstimos e pode aumentar o comprometimento da renda das famílias, pressionando a inadimplência.
"Bancos públicos, especialmente o Banco do Brasil, também ficam mais expostos às expectativas sobre direcionamento de crédito e utilização das instituições financeiras como instrumentos de política econômica", diz o estrategista da Freex Casa de Câmbio.
Por outro lado, instituições com receitas diversificadas, gestão de recursos, operações de tesouraria e serviços financeiros menos dependentes do ciclo de crédito podem apresentar maior capacidade de adaptação.
Mesmo nesses casos, juros elevados e volatilidade não representam necessariamente ganhos, pois também aumentam riscos e custos operacionais.
Olhando somente para o setor bancário, quem depende mais do humor do mercado sofre primeiro, na visão de Pinheiro, o especialista em investimentos da GT Capital.
"XP e BTG vivem de volume, mercado de capitais e apetite por risco, que secam quando o prêmio de risco sobe. Os bancos públicos carregam um risco adicional de interferência política", afirma.
No caso do Banco do Brasil, já havia preocupação com a qualidade da carteira de crédito rural e com as provisões, e a eleição soma-se a isso.
Ainda assim, ele entende que os grandes bancos privados diversificados tendem a resistir melhor e o JPMorgan segue com preferência pelo Itaú, mesmo após a queda.
"Juros altos até ajudam quem capta e distribui renda fixa pós-fixada, mas considero esse benefício pequeno diante do risco de mais inadimplência e de crédito mais caro", avalia Pinheiro.
Dólar alto e queda da Bolsa são comuns
Os especialistas reiteram, no entanto, que os movimentos de alta do dólar e queda da bolsa de valores são relativamente comuns quando o resultado de uma eleição contraria as expectativas predominantes dos investidores.
Durante as semanas anteriores, parte do mercado havia incorporado aos preços a possibilidade de alternância de governo, ajuste fiscal mais intenso e redução futura dos juros.
Com a reeleição de Lula, essas posições começaram a ser revertidas rapidamente. Investidores passaram a buscar proteção cambial, reduzir exposição à bolsa e exigir retornos maiores para financiar títulos públicos e empresas brasileiras.
A reação inicial, entretanto, não deve ser confundida com uma tendência permanente. Junior explica que movimentos intensos após eleições frequentemente incluem ajustes de posições financeiras, que podem ampliar temporariamente a volatilidade.
"A estabilização dependerá principalmente das primeiras sinalizações do governo sobre a condução da política econômica, a composição da equipe ministerial, o Orçamento de 2027 e a trajetória da dívida pública", diz o especialista em câmbio.
Se houver compromissos fiscais verificáveis e maior previsibilidade institucional, parte da pressão poderá ser reduzida. Caso contrário, dólar e juros poderão permanecer elevados, limitando a recuperação da bolsa e encarecendo o financiamento da economia.
O que o mercado espera de um novo governo Lula?
Segundo os analistas, a principal demanda de um quarto governo Lula será por previsibilidade fiscal e segurança jurídica.
O mercado financeiro precisa compreender como o governo pretende financiar os compromissos assumidos durante a campanha sem comprometer a sustentabilidade da dívida pública.
"A manutenção formal do arcabouço fiscal não será suficiente se não houver medidas capazes de enfrentar o crescimento das despesas obrigatórias. Será necessário apresentar prioridades claras, mecanismos de controle de gastos e uma trajetória fiscal compatível com a estabilização da dívida", afirma Junior.
Outro ponto importante será preservar a autonomia técnica do Banco Central e a continuidade das agendas regulatórias. De acordo com os especialistas, a modernização do Pix, o Open Finance, a regulamentação das prestadoras de serviços de ativos virtuais e a integração entre câmbio, stablecoins e pagamentos internacionais precisam avançar dentro de um ambiente previsível.
Também será necessário equilibrar a atuação dos bancos públicos com critérios técnicos de concessão de crédito, evitando que objetivos de estímulo econômico comprometam qualidade dos ativos e gestão de riscos.
"O desafio do governo será conciliar políticas sociais e participação do Estado na economia com condições favoráveis ao investimento privado e à expansão sustentável do crédito", reforça o estrategista da Freex Casa de Câmbio.
A questão central não é a preferência política do mercado financeiro, mas a previsibilidade das decisões econômicas.
A partir de agora, o comportamento dos investidores dependerá da capacidade do governo de demonstrar responsabilidade fiscal, estabilidade regulatória e condições para crescimento econômico sustentável.
Siga O Brasilianista nas redes sociais
