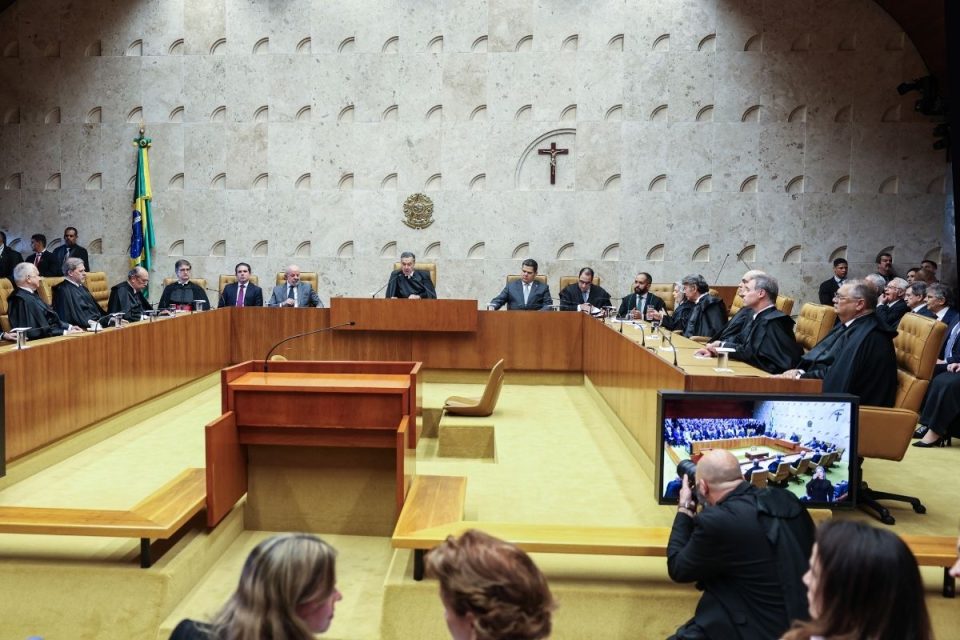
O Supremo Tribunal Federal (STF) definiu nesta quarta-feira (21) que o Imposto Sobre Serviços de Qualquer Natureza (ISS) não integra a base de cálculo de PIS e Cofins.
A decisão foi tomada por maioria de votos (seis a cinco). A União estima um impacto fiscal de R$ 35 bilhões nas contas públicas com a perda de arrecadação.
Para a maioria do colegiado, o valor do ISS está fora da base de cálculo de PIS/Cofins por não ser receita nem faturamento da empresa prestadora de serviços.
O exame do caso começou em 2020, foi retomado em agosto de 2024 e terminou hoje com o voto de desempate do ministro Luiz Fux, que acompanhou o voto do relator, ministro Celso de Mello (aposentado).
Segundo Fux, considerar o ingresso de quasquer recursos como motivação para inclusão na base de cálculo de PIS e Cofins ampliaria ilegalmente o alcance das contribuições.
Votaram com Celso de Mello e Fux, Rosa Weber (aposentada), Cármen Lúcia, Ricardo Lewandowski (aposentado) e André Mendonça. Ficaram vencidos Dias Toffoli, Alexandre de Moraes, Edson Fachin, Gilmar Mendes e Luís Roberto Barroso (aposentado).
A tese de repercussão geral fixada foi a seguinte:
O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão ao art. 195, I, ‘b’, da Constituição da República (na redação dada pela EC nº 20/98).
Consequências
Tiago Conde Bussamra, sócio do Sacha Calmon-Misabel Derzi Consultores e Advogados e presidente da Associação Brasileira de Direito Tributário (Abradt), destaca que o entendimento produz consequências importantes para a economia brasileira, em especial para o setor de serviços, de papel expressivo na atividade nacional.
Segundo o advogado, segmentos como saúde, educação, tecnologia, transporte e prestação de serviços em geral poderão experimentar redução da carga tributária, gerando impactos positivos no fluxo de caixa, custos operacionais e competitividade.
Na mesma linha, Victor Corradi, sócio da área tributária do WFaria Advogados, classifica o desfecho como uma vitória dos contribuintes que privilegia a coerência e a segurança jurídica.
Segundo Corradi, após o resultado da chamada "tese do século" — tese na qual o STF afastou o ICMS da base dessas contribuições —, o mercado mantinha alta expectativa sobre o tributo municipal.
De acordo com o advogado, as empresas passam a ter respaldo para suspender o recolhimento de PIS/Cofins sobre o ISS cobrado até o final do ano, gerando uma economia de quase 0,5% sobre o faturamento.
O especialista aponta ainda que a verdadeira expectativa de êxito recai sobre o estoque de créditos a recuperar, citando companhias que discutem o tema há mais de 20 anos.
Letícia Schroeder Michelucci, tributarista do Loeser e Hadad Advogados, diz que as empresas devem se preparar e revisar a apuração de PIS/Cofins, levantando os recolhimentos indevidos dos últimos cinco anos.
Modulação
Apesar do resultado positivo, tributaristas chamam a atenção para o tema da modulação dos efeitos financeiros, que ainda pode restringir a devolução de valores recolhidos no passado.
Carina Aparecida Chicote, advogada da área tributária do VBD Advogados, observa que a consequência direta é a redução da base de cálculo das contribuições, mas frisa que o alcance econômico total dependerá de eventual modulação, principalmente quanto à recuperação de valores indevidamente pagos nos últimos anos.
A advogada orienta que empresas com processos em andamento revisem imediatamente o escopo das ações para mapear os valores recuperáveis. Para as companhias sem ação ajuizada, recomenda avaliar o ingresso imediato na Justiça, atento ao marco temporal da publicação da ata, sem garantia de retroatividade.
Carina enfatiza ainda que, como o PIS e a Cofins serão extintos em 2027, a definição sobre efeitos prospectivos determinará se o julgamento terá um impacto expressivo ou limitado.
Eduardo Amirabile de Melo, advogado da área tributária do Machado Associados, avalia que o resultado confirma um entendimento esperado, embora entenda que a conclusão poderia ter vindo com maior celeridade.
Ele expressa preocupação com eventuais embargos de declaração da União que busquem restringir a restituição sob o argumento de preservação do erário. Para Amirabile, essa restrição seria inadequada, visto que não houve mudança brusca de jurisprudência, mas a confirmação do posicionamento já acolhido por Tribunais Regionais Federais.
O advogado traz ainda uma alerta sobre a ponderação do ministro Gilmar Mendes quanto a um reexame do mérito por nova composição da Corte, defendendo que o resultado final e os votos dos ministros já aposentados devam ser totalmente preservados em nome da segurança jurídica.
Letícia Schroeder Michelucci diz ainda que será preciso acompanhar eventuais recursos sobre a modulação: "uma vez que a definição do marco temporal, em eventual decisão posterior em embargos de declaração opostos, poderá eventualmente prejudicar as empresas que não discutem a tese no poder judiciário ou via processo administrativo de reaverem os valores indevidamente pagos todos estes anos”.
Créditos Presumidos
Ao analisar o ambiente tributário, o advogado tributarista Lawrence Larroyd Tancredo, do Pellegrina e Monteiro Advogados, estabelece um paralelo com o julgamento do Tema 843 da repercussão geral (RE 835.818/PR). Naquela ocasião, o Supremo reconheceu ser incompatível a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins.
Tancredo enfatiza que a decisão do Tema 843 garantiu dois pilares fundamentais: a materialidade constitucional das contribuições sobre receita e faturamento (art. 195, I, “b”, da CF) e a preservação do pacto federativo, impedindo que a tributação federal anule incentivos concedidos pelos Estados.
Do ponto de vista prático, o precedente assegura aos beneficiários de créditos de ICMS a revisão da base de cálculo, a recuperação de pagamentos indevidos e a adequação prospectiva de seus procedimentos.
Por fim, o advogado ressalta que, com a transição do sistema tributário para a CBS em 2027, os contribuintes precisam agir para garantir o direito aos créditos, atentando aos prazos prescicionais, além de requisitos de compensação ou restituição.