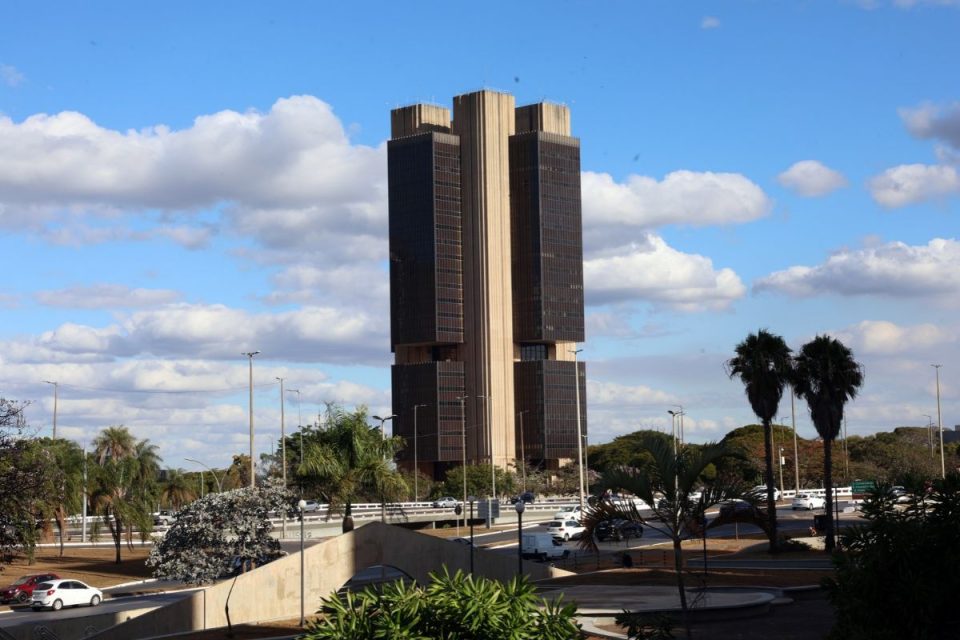
O Bradesco reduziu em 32,6% seu índice de reclamações procedentes entre o segundo e o terceiro trimestre de 2026, mas permaneceu na liderança do ranking do Banco Central (BC).
A instituição registrou 6.333 reclamações consideradas procedentes na metodologia do órgão, mesmo após a melhora do indicador.
O C6 Bank e o Itaú também apresentaram reduções, mas conservaram a segunda e a terceira posições, respectivamente.
Os resultados mostram que a queda proporcional das queixas não foi suficiente para alterar a ordem dos três bancos mais reclamados do país.
Os números foram analisados em levantamento publicado pelo O Brasilianista, com base nas informações oficiais divulgadas pelo BC.
A pesquisa identificou a concentração das irregularidades em cartões de crédito e operações de empréstimo, além de diferenças relevantes entre bancos tradicionais e digitais.
Problemas recorrentes
No terceiro trimestre, o Bradesco apresentou índice de 57,23 reclamações procedentes por milhão de clientes, contra 84,90 no período anterior.
O C6 Bank passou de 59,77 para 52,31, enquanto o Itaú recuou de 46,87 para 43,20. O indicador considera proporcionalmente a quantidade de reclamações classificadas como procedentes pelo regulador, permitindo comparar instituições com bases de clientes diferentes.
Para Filipe Eduardo Guedes, administrador, doutorando em Gestão, mestre em Engenharia de Produção, especialista em Economia e docente dos cursos de Gestão do Centro Universitário Fapi, a permanência dos mesmos conglomerados nas primeiras posições merece atenção.
"O ranking revela que não é um problema pontual, é estrutural", afirma.
O especialista considera que a recorrência das queixas está relacionada à maneira como as instituições organizam seus serviços, particularmente os canais de atendimento e os procedimentos de resolução de conflitos.
"É escala sem atendimento, é venda agressiva de produto, automação total do SAC e uma dificuldade proposital para resolver as demandas", avalia.
Cartões lideram
As irregularidades relacionadas à segurança e à legitimidade das operações com cartões de crédito foram o principal motivo das reclamações classificadas pelo Banco Central no terceiro trimestre, com 4.159 registros.
Na segunda posição aparecem problemas associados a operações de crédito, excluído o consignado, com 3.193 ocorrências.
Juntas, as duas categorias somaram 7.352 registros, conforme os dados examinados pelo O Brasilianista.
As reclamações sobre empréstimos consignados ficaram em terceiro lugar. Nessa modalidade, as parcelas são descontadas diretamente de rendimentos como salários, aposentadorias e pensões.
Guedes chama atenção para os problemas relacionados a operações não reconhecidas pelos consumidores.
"São as famosas transações não reconhecidas, como golpes na aproximação, compras que o cliente não fez", exemplifica.
Atendimento insuficiente
A dificuldade para obter soluções nos próprios bancos é outro problema identificado por Guedes.
O especialista descreve uma sequência de contatos que pode exigir a passagem por diferentes canais, sem garantia de solução imediata.
"Persistem porque o caminho é cansativo. O cliente reclama no SAC, ganha um protocolo e cai num robô. Vai à ouvidoria, que é do próprio banco", relata.
O Banco Central recebe reclamações contra instituições financeiras e utiliza esses registros em suas atividades de supervisão.
Entretanto, o órgão esclarece que não atua como mediador de conflitos individuais nem determina automaticamente a devolução de valores em cada caso.
O reconhecimento de uma reclamação como procedente significa que o BC identificou indícios de descumprimento de normas sob sua fiscalização.
Para o especialista, a divulgação periódica dos indicadores deveria produzir consequências mais diretas para instituições com problemas recorrentes.
"O ranking não é só um número, ele é um termômetro de quem está respeitando ou não o consumidor", sustenta.
Novas regras
Uma mudança nas normas de atendimento poderá afetar a maneira como bancos e outras empresas recebem demandas dos consumidores.
O Decreto nº 13.135, publicado em 13 de outubro de 2026, estabelece novos parâmetros para o Serviço de Atendimento ao Consumidor (SAC) e entrará em vigor em novembro.
A regulamentação prevê atendimento humano quando solicitado, limita a quantidade de etapas pelas quais uma demanda poderá passar e estabelece prazo de até sete dias corridos para respostas a solicitações não urgentes.
Também determina que, em pelo menos 80% das ligações atendidas, o consumidor consiga contato direto com uma pessoa em até 20 segundos.
Nas demais, o tempo máximo de espera será de cinco minutos, ressalvadas regras específicas dos órgãos reguladores.
A norma permite o uso de inteligência artificial em procedimentos automatizados, mas exige que o consumidor tenha a opção de atendimento humano nas condições estabelecidas.
Guedes defende que as mudanças sejam acompanhadas de medidas relacionadas à responsabilização das instituições.
"Banco que fica no topo tem que apresentar um plano de ação, uma redução de reclamações e pagar multa proporcional", propõe.
Responsabilidade bancária
Entre as alterações defendidas por Guedes está a criação de mecanismos mais rápidos para ressarcimento de consumidores que contestam transações financeiras.
"Se houve transação não reconhecida, o banco devolve em 24 horas e depois apura internamente", sugere.
O prazo de 24 horas é uma proposta do especialista, e não uma obrigação geral atualmente estabelecida para toda transação bancária contestada.
A responsabilidade objetiva das instituições financeiras por determinadas fraudes já está reconhecida pelo Superior Tribunal de Justiça (STJ).
A Súmula 479 estabelece que bancos respondem por danos decorrentes de fraudes e delitos praticados por terceiros quando relacionados ao risco inerente às operações bancárias.
O reconhecimento dessa responsabilidade, entretanto, não significa que qualquer contestação de compra gere automaticamente direito à restituição.
No terceiro trimestre, o Banco Central registrou índices de 40,60 para o conglomerado BTG Pactual/Banco Pan, 35,51 para o PicPay e 30,57 para o Mercado Pago.
Entre as instituições com indicadores mais baixos aparecem o Inter, com 18,45, a Caixa Econômica Federal, com 17,15, e o Nu Pagamentos, com 10,68.
O Brasilianista procurou a Federação Brasileira de Bancos (Febraban) para comentar os resultados do ranking do Banco Central, mas não obteve resposta até a publicação desta reportagem. O espaço segue aberto para manifestação da entidade.
Siga O Brasilianista!
